STF livra empresas imobiliárias de imposto em cotas, mas mantém brecha para cobrança municipal
Corte fixou imunidade incondicionada de ITBI ao integralizar capital social, mas prefeituras tributam diferença sobre valor de mercado
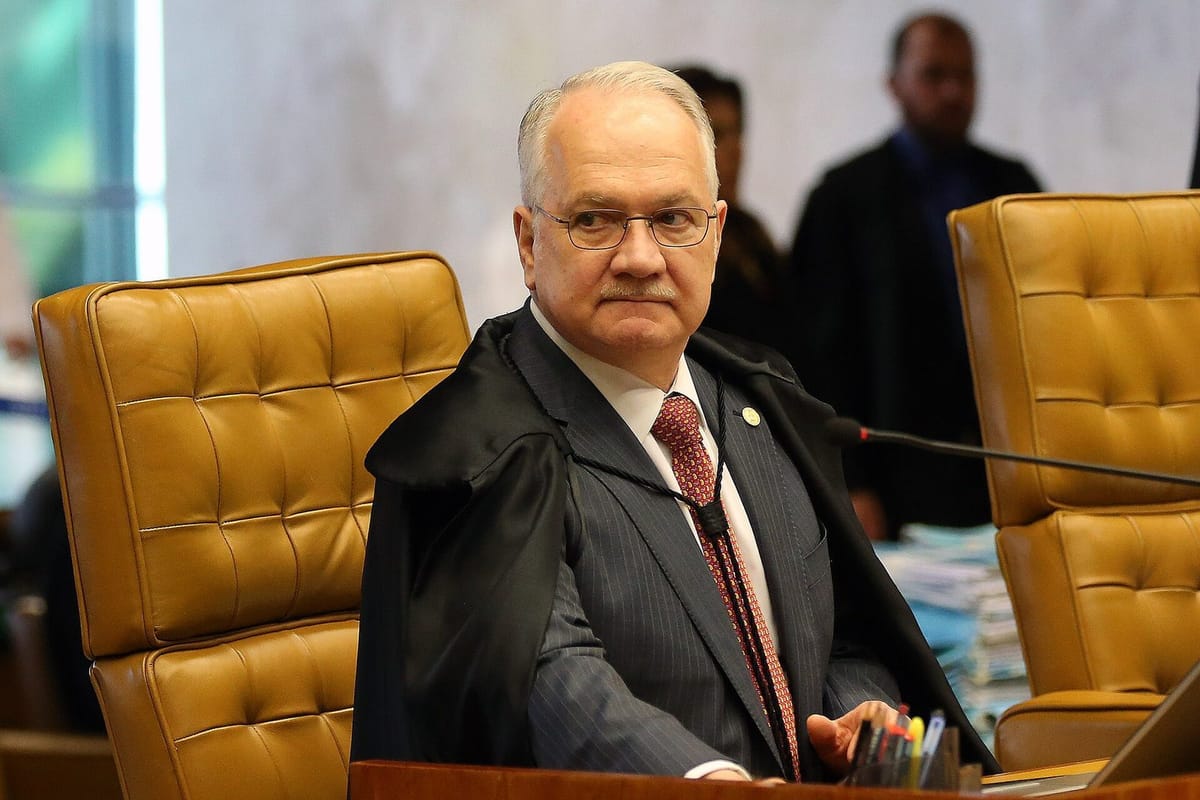
Brasília — O Supremo Tribunal Federal decidiu que empresas com atividade imobiliária têm direito à imunidade do ITBI ao transferir imóveis para a formação de capital social, segundo julgamento do Tema 1.348 encerrado em sessão virtual no dia 19. O placar terminou em 8 votos a 2. A Corte afastou a exigência de checar a atividade preponderante da empresa nessa operação, mas não esclareceu a fatia do patrimônio que fica protegida da cobrança.
A tese aprovada qualifica a imunidade do Imposto sobre Transmissão de Bens Imóveis como incondicionada, com exceção de simulação ou fraude. O relator, ministro Edson Fachin, baseou o voto no Tema 796 da própria Corte. Naquele julgamento anterior, o tribunal fixou que o benefício não alcança o valor dos bens que superar o montante do capital social a ser integralizado.
Na prática, a decisão abre caminho para prefeituras continuarem tributando a valorização de imóveis repassados a pessoas jurídicas. A pessoa física pode colocar o bem na empresa pelo custo histórico declarado à Receita Federal, sem pagar imposto de renda sobre ganho de capital, conforme o artigo 23 da Lei 9.249/1995. Municípios de várias regiões do país, no entanto, avaliam o patrimônio pelo valor de mercado e cobram o imposto municipal sobre a diferença.
O peso financeiro atinge o caixa das empresas e a arrecadação das cidades. Em um imóvel com custo histórico de R$ 1 milhão avaliado pela prefeitura em R$ 10 milhões, a tributação incide sobre os R$ 9 milhões restantes. Com uma alíquota hipotética de 3%, o imposto cobrado chega a R$ 270 mil. Como o Supremo não abordou o teto da cobrança no Tema 1.348, a disputa entre fiscos municipais e contribuintes continua aberta.
Tribunais estaduais dividem entendimentos
Tribunais estaduais julgam os casos com conclusões opostas sobre o alcance da cobrança. Em Minas Gerais, a 5ª Câmara Cível do Tribunal de Justiça decidiu em março de 2025 que o ITBI incide sobre o excedente mesmo se a diferença não tiver virado reserva de capital. A 6ª Câmara Cível mineira seguiu a mesma linha em abril de 2025 na comarca de Unaí, ao validar a cobrança sobre a disparidade entre R$ 1,09 milhão declarado e R$ 111,7 milhões apurados pelo município.
No Tribunal de Justiça de São Paulo, a 14ª Câmara de Direito Público adotou posição contrária em agosto de 2026 ao julgar processo da comarca de Barretos. O colegiado paulista afastou a aplicação do Tema 796 ao apontar que o imóvel foi totalmente destinado ao capital da empresa, sem formar reserva. A prefeitura recorreu ao Superior Tribunal de Justiça e ao Supremo.
Em 22 de outubro de 2026, três dias após o fim do julgamento no STF, a 15ª Câmara de Direito Público do tribunal paulista concedeu segurança contra a prefeitura da capital. Sob relatoria do desembargador Marcos Soares Machado, a decisão indicou que a imunidade tributária barra o nascimento do fato gerador do tributo. Pelo raciocínio do acórdão, não há base de cálculo para tributar a diferença até a quantia de mercado se a operação é imune por determinação constitucional.
A discussão no Superior Tribunal de Justiça esbarrou recentemente em travas processuais. No julgamento do Recurso Especial 2.290.029, a ministra Regina Helena Costa rejeitou recurso de Mato Grosso em agosto de 2026 pelas súmulas 83 do STJ e 283 do STF, além da falta de documentos prévios no mandado de segurança. O caso envolvia imóvel com custo declarado de R$ 5,5 milhões e avaliado pelo município em R$ 83,2 milhões.
Para barrar autuações diretas, contribuintes utilizam como argumento o Tema 1.113 do Superior Tribunal de Justiça. O precedente estabelece que o valor informado pelo próprio contribuinte tem presunção de veracidade condizente com a realidade imobiliária. Para afastar essa declaração, a administração da cidade precisa abrir processo administrativo prévio com direito a defesa e contraditório, nos termos do artigo 148 do Código Tributário Nacional, sem impor tabelas prévias de referência.