Senado analisa alíquota de 11,3% da CBS a partir de 11 de novembro
Cálculo feito pelo TCU supera estimativa da Fazenda; comissão tem até 15 de dezembro para votar percentual que incidirá sobre o consumo em 2027
Informações de última hora confirmadas simultaneamente por múltiplos veículos de imprensa (CNN Brasil, G1, Metrópoles, Poder360, Portal Contabeis). Novos desdobramentos a qualquer momento.
Brasília — A Comissão de Assuntos Econômicos (CAE) do Senado começa a analisar, a partir de 11 de novembro, a alíquota de referência da Contribuição Social sobre Bens e Serviços (CBS). O percentual foi calculado pelo Tribunal de Contas da União (TCU) em 11,3% para valer a partir de 2027. Os senadores têm até o dia 15 de dezembro para deliberar sobre o tema por meio de um projeto de resolução. Caso a Casa não vote no prazo legal, o índice proposto pelo tribunal entra em vigor de forma automática.
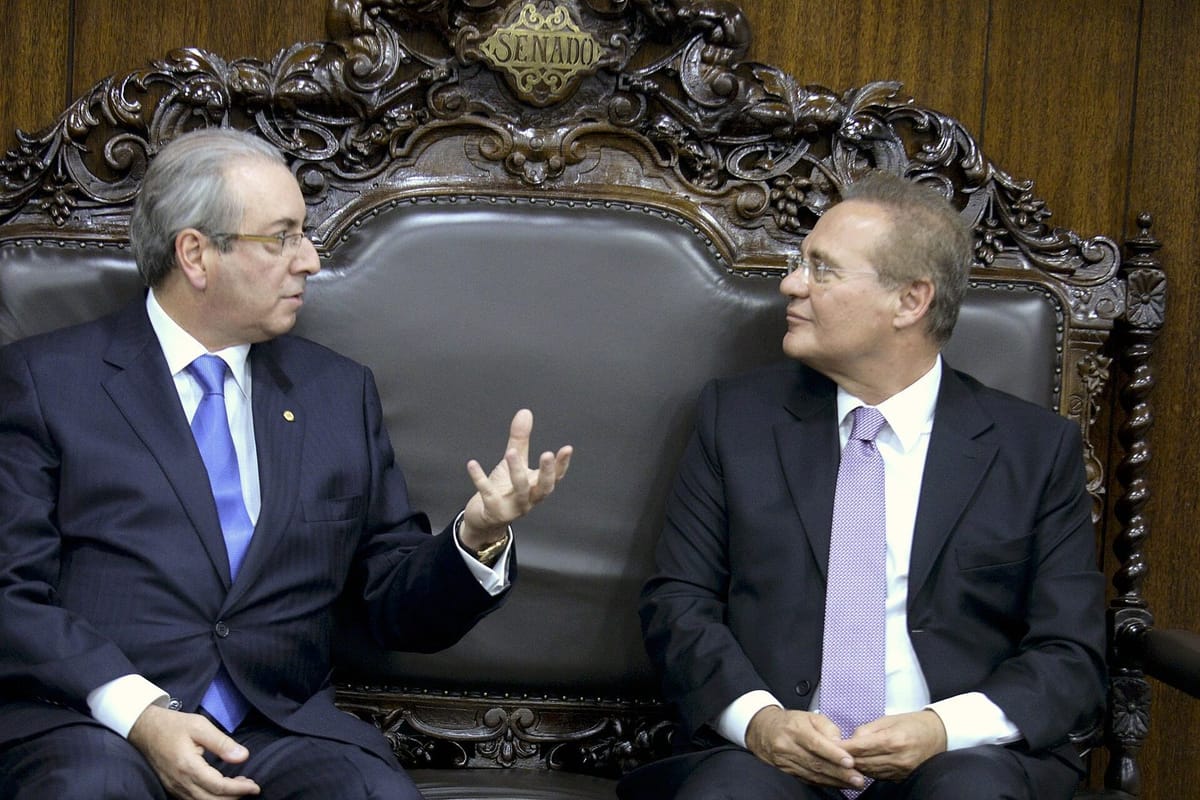
O anúncio do calendário foi feito pelo presidente da comissão, senador Renan Calheiros (MDB-AL), nas redes sociais neste sábado (31). O líder Eduardo Braga (MDB-AM), que relatou a Reforma Tributária e suas leis complementares no Senado, assumirá a relatoria da proposta. A CAE convidará para as audiências públicas o ministro da Fazenda, Dario Durigan, o presidente do TCU, Vital do Rêgo Filho, além de especialistas tributários e entidades da sociedade civil. O texto final também precisará de votação no plenário do Senado.
A taxa aprovada pelos técnicos do TCU em 28 de outubro é de 11,3468%, valor arredondado para 11,3%. O índice supera a projeção inicial apresentada pelo Ministério da Fazenda, fixada em 9,21%. Trata-se de uma diferença de 2,09 pontos percentuais a mais no imposto gerido pela União. Pelo cálculo federal, a arrecadação da CBS alcançará R$ 636 bilhões em 2027, primeiro ano da transição do novo modelo de consumo.
A nova contribuição federal segue a lógica do Imposto sobre Valor Agregado (IVA). O tributo substituirá as cobranças do PIS/Pasep e da Cofins, além de absorver parcelas do Imposto sobre Produtos Industrializados (IPI). A metodologia aplicada pelo tribunal buscou neutralidade arrecadatória: estimou a receita necessária para repor tributos extintos com base na arrecadação entre 2012 e 2021, englobando também o IOF sobre operações de seguros.
Pressão sobre custos e cálculo do IVA total
O percentual do TCU acendeu alertas em diversos setores produtivos. No modelo anterior desenhado pelo Comitê Gestor do IBS, a junção de 9,21% da CBS com 18,7% do Imposto sobre Bens e Serviços (tributo de estados e municípios) resultava em um IVA geral de 27,91%. Com a nova referência de 11,3% da CBS, simulações de especialistas indicam que a carga nominal do consumo pode atingir 30%. O número, contudo, é apenas uma projeção conjuntural, pois depende da fixação dos índices estaduais e municipais.
A cobrança de 11,3% não entrará integralmente no primeiro momento. A regra de transição estipula alíquotas de teste para os anos de 2027 e 2028: a CBS começará em 0,9%, permitindo a compensação das regras residuais de PIS e Cofins. Já o imposto local, o IBS, terá cobrança de 0,1%. O recolhimento combinado nesse período de adaptação somará 1%. Somente a partir de 2029 as alíquotas integrais passarão a vigorar com a anulação das leis antigas.
O modelo não cumulativo, que permite o aproveitamento de créditos fiscais ao longo de toda a cadeia produtiva, afeta desigualmente os segmentos econômicos. O setor de serviços expressa maior apreensão com o índice do tribunal. As empresas prestadoras concentram despesas na folha de pagamentos, e os salários de trabalhadores não geram direito a créditos tributários compensatórios. Companhias que operam no regime cumulativo atual de PIS e Cofins, com alíquota consolidada de 3,65%, terão impacto direto em seus custos e preços finais.
Técnicos apontam que a necessidade de compensar regimes diferenciados concedidos a determinados setores empurrou a alíquota padrão para cima. Quanto mais exceções, reduções de base e regimes especiais a legislação garante a certas atividades, maior é a cobrança exigida dos demais serviços para que a arrecadação total da União permaneça estável.
Os debates na CAE se estenderão ao longo de quatro semanas. As audiências técnicas avaliarão os dados fornecidos pela Receita Federal e a planilha metodológica formulada pelo TCU antes do parecer definitivo de Eduardo Braga.
Aprovada pelo Congresso Nacional no âmbito da reforma tributária sobre o consumo, a CBS tem a premissa de unificar contribuições federais sem aumentar a carga tributária global. O mandato legal atribuiu ao Tribunal de Contas da União a tarefa de levantar o cálculo inicial de referência, repassando ao Senado a prerrogativa política de homologar ou alterar o patamar final que regulará a tributação da União a partir de 2027.