TCU propõe alíquota de 11,3% para a CBS em 2027 e pressiona o Senado
Corte de contas sugere percentual para substituir o PIS e a Cofins acima das previsões iniciais do governo e assusta o setor produtivo.
Informações de última hora confirmadas simultaneamente por múltiplos veículos de imprensa (Brazil Journal, CNN Brasil, Forbes Brasil, G1, Senado). Novos desdobramentos a qualquer momento.
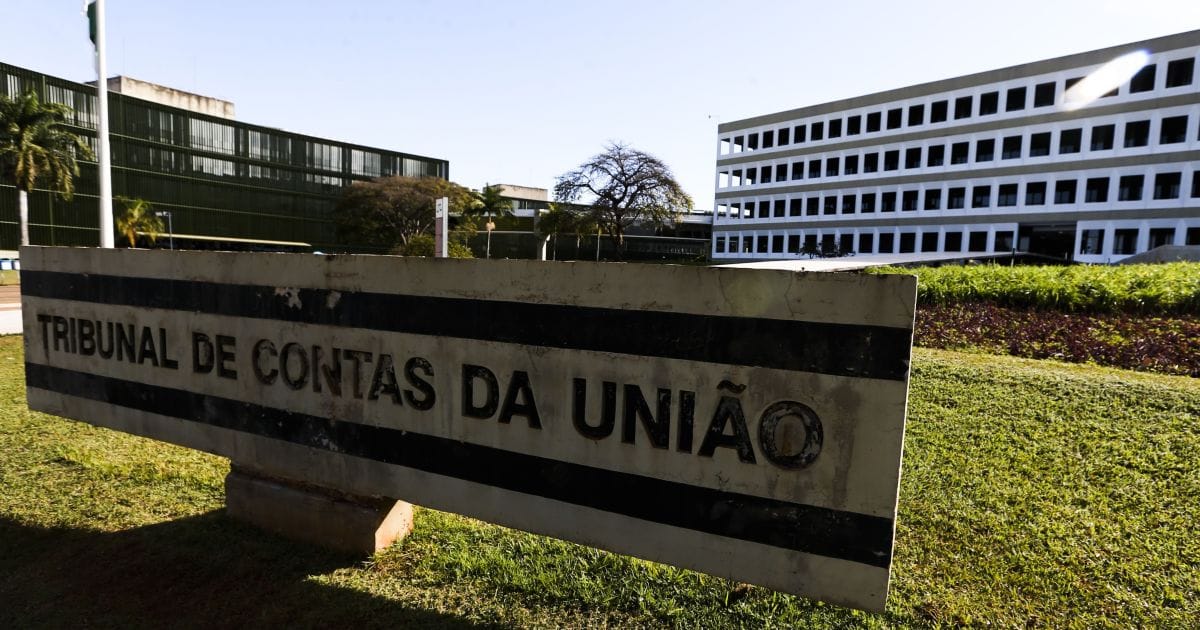
O Tribunal de Contas da União propôs nesta terça-feira uma alíquota de referência de 11,3% para a CBS (Contribuição Social sobre Bens e Serviços) a partir de 2027. O novo tributo federal foi criado pela reforma tributária e vai substituir o PIS e a Cofins. O plenário da Corte de Contas aprovou o percentual que resulta do arredondamento do cálculo exato de 11,3468% enviado pela equipe econômica do governo federal.
A decisão gerou forte preocupação no setor produtivo nacional porque o valor ficou acima das projeções ventiladas nos últimos anos por autoridades econômicas e parlamentares. O cálculo foi elaborado para preservar a arrecadação pública e manter a neutralidade fiscal, ou seja, garantir que o governo arrecade o mesmo patamar obtido atualmente com os impostos extintos. No Projeto de Lei Orçamentária Anual de 2027, a previsão oficial aponta uma arrecadação de R$ 636,8 bilhões com a nova contribuição.
O impacto nos preços e a reação do mercado
A definição surpreendeu analistas, advogados tributaristas e empresários que esperavam um patamar em torno de 9,2% ou 9,5%. A disparidade entre as projeções iniciais e o número final divulgado pelo tribunal acendeu o alerta na cadeia produtiva sobre o custo real das mercadorias e serviços comercializados no país. Especialistas apontam que a adaptação exigirá esforço intenso dos departamentos contábeis das empresas.
"Essa alíquota não era esperada nem pelo mais pessimista empresário brasileiro", avalia Gabriel Quintanilha, professor da FGV-Direito. Segundo ele, a busca do governo por neutralidade na arrecadação não impede que setores específicos sofram variações e impactos diretos nos preços cobrados ao consumidor final logo no primeiro momento de vigência da reforma.
Para o setor público, o tribunal também aprovou um redutor de 44,2% aplicado sobre as compras realizadas pela administração pública direta, incluindo autarquias, fundações e operações de importação. A Receita Federal enviou dezessete módulos metodológicos ao tribunal, que homologou os critérios após análise técnica detalhada do Fisco.
Prazo limite e o papel do Senado Federal
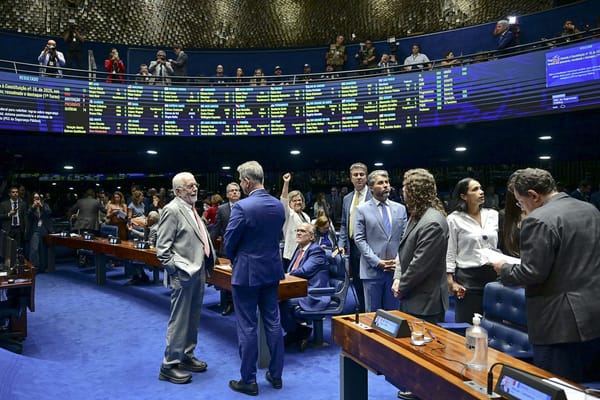
Com a homologação concluída, o processo migra agora para o Poder Legislativo. O tribunal vai encaminhar formalmente o cálculo ao Senado Federal, que detém a responsabilidade constitucional de fixar o percentual definitivo por meio de resolução. Os senadores têm prazo improrrogável até o dia 15 de dezembro para deliberar sobre o tema.
Caso o Senado não vote ou não aprove uma nova alíquota dentro do prazo legal estabelecido, o cálculo homologado pelo tribunal prevalecerá de forma automática. Nesse cenário, o percentual de 11,3% entrará em vigor já em janeiro de 2027 para regular a cobrança da contribuição federal sobre o consumo.
O valor da alíquota não será definitivo por longo prazo. A regra aprovada determina que a taxa da CBS passe por revisões anuais até a implementação integral do novo sistema tributário prevista para o ano de 2033. Com isso, o tribunal deverá analisar e propor um novo patamar no próximo ano para valer em 2028.
A reforma tributária foi promulgada pelo Congresso Nacional com o objetivo de simplificar o complexo sistema de cobrança de impostos sobre o consumo no Brasil. A substituição gradual de tributos cumulativos como PIS e Cofins pela CBS busca dar maior transparência à cadeia produtiva, embora o debate sobre o patamar das alíquotas de referência permaneça como ponto central de tensão entre o governo, o legislativo e o setor produtivo.