Banco Central descarta risco sistêmico, mas admite inadimplência recorde desde 2012
Relatório semestral aponta resiliência bancária enquanto famílias e empresas enfrentam maior dificuldade para pagar dívidas em um cenário de juros altos.
Informações de última hora confirmadas simultaneamente por múltiplos veículos de imprensa (CNN Brasil, CartaCapital, InfoMoney, NeoFeed, Poder360). Novos desdobramentos a qualquer momento.
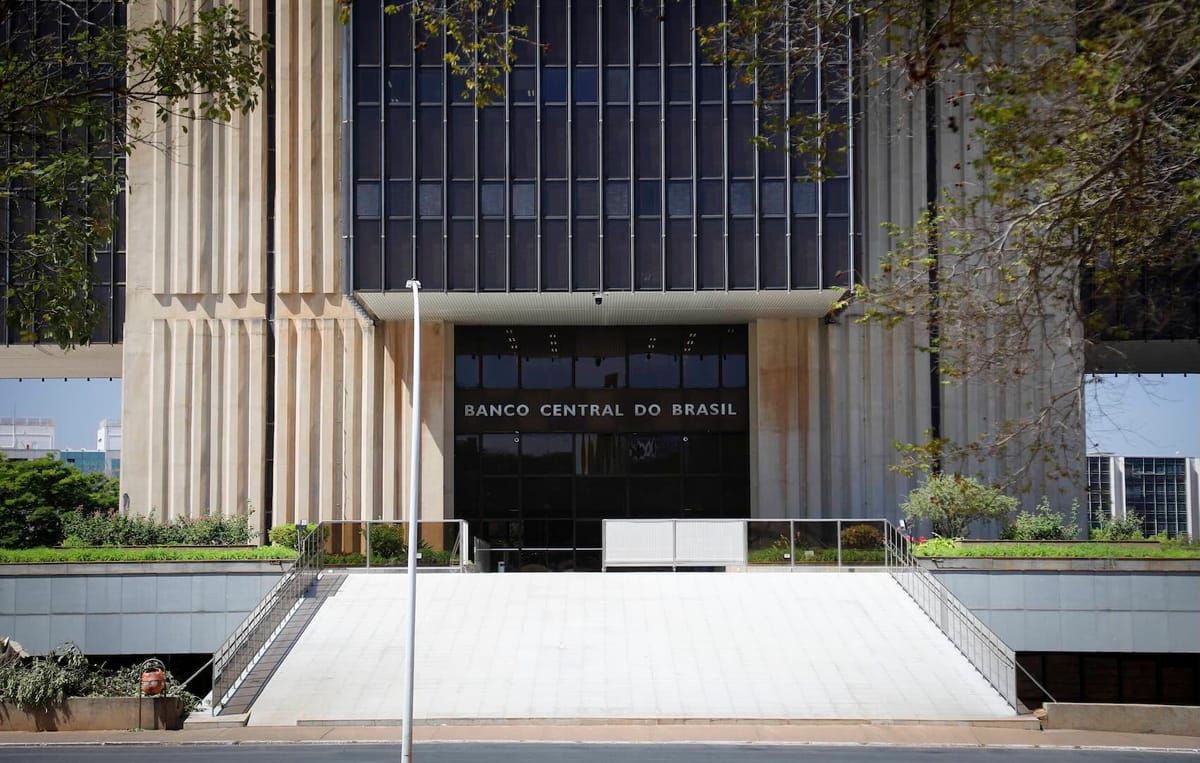
O Banco Central divulgou nesta terça-feira (27.out.2026) o Relatório de Estabilidade Financeira referente ao primeiro semestre deste ano. A autarquia garante que o Sistema Financeiro Nacional permanece resiliente e rentável, apesar da deterioração nos indicadores de pagamento de dívidas. O documento oficial, que serve como termômetro para a saúde dos bancos brasileiros, reconhece que os ativos problemáticos atingiram o maior nível desde 2012.
Os ativos problemáticos são, na prática, empréstimos que os bancos concederam e que agora possuem alto risco de não serem pagos pelos clientes. O BC afirma que a inadimplência teria subido mesmo sem alterações nas regras contábeis feitas em 2025. O cenário atual exige cautela, segundo a autoridade monetária, devido à desaceleração do financiamento à economia real e à moderação da atividade econômica brasileira.
O peso do endividamento nas famílias e empresas
O crédito bancário para as famílias arrefeceu nas carteiras de maior risco, enquanto o financiamento para micro, pequenas e médias empresas também perdeu fôlego. O Banco Central destaca que a probabilidade de calote, conhecida tecnicamente como probabilidade de default, continua pressionada para o segundo semestre de 2026. A situação é mais crítica no crédito voltado às pessoas físicas, onde o uso do cartão de crédito mantém taxas de expansão elevadas e preocupantes.
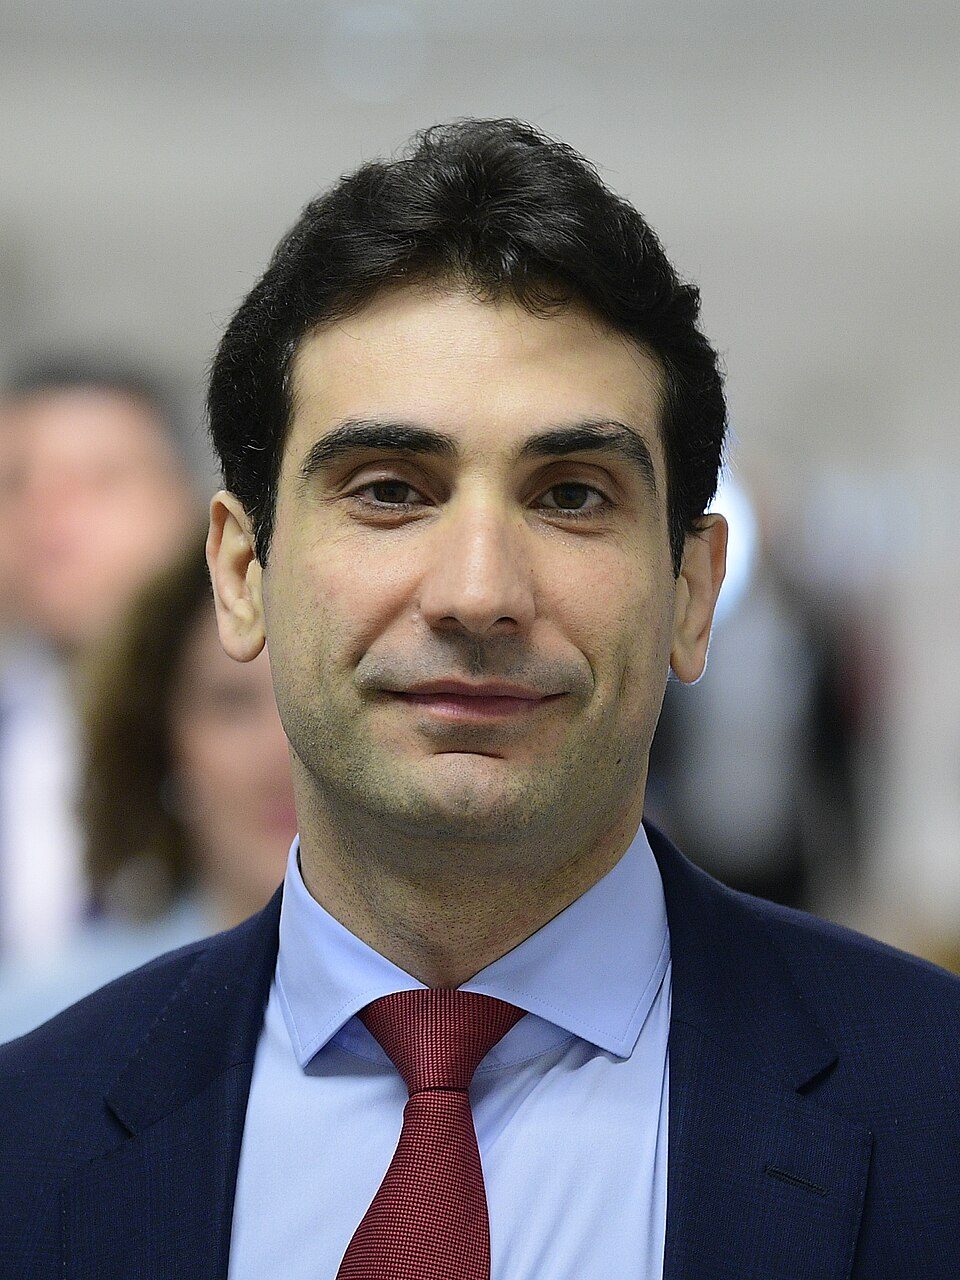
O presidente do Banco Central, Gabriel Galípolo, confirmou que novas medidas de proteção ao consumidor serão anunciadas ainda este ano. O foco da autarquia é evitar que pessoas já endividadas no rotativo do cartão caiam em um ciclo de juros impagáveis. A partir de 31 de março de 2027, novas regras sobre propagandas e oferta ativa de crédito entram em vigor. Em 1º de julho, outras resoluções focadas em transparência e proteção contra ofertas abusivas passam a valer para todo o mercado.
Novas regras para o crédito via Pix
O Banco Central também oficializou mudanças estruturais no crédito associado ao Pix. As resoluções 601, 602 e 603, publicadas em 23 de outubro, integram o crédito via Pix ao sistema financeiro tradicional. Na prática, isso significa que o crédito concedido no momento de um pagamento instantâneo será monitorado pelo regulador e aparecerá no painel de dívidas do consumidor. O objetivo é aumentar a segurança jurídica e a previsibilidade para quem compra e para quem vende.
A norma obriga as instituições financeiras a identificar claramente as operações de crédito vinculadas ao Pix. Até então, esse tipo de empréstimo crescia sem estatísticas próprias, o que dificultava a visão real do endividamento das famílias. Agora, o crédito embutido no pagamento passa a ser visível para o BC, permitindo um controle mais rigoroso sobre o risco sistêmico. O lojista recebe o valor à vista, enquanto o risco de crédito permanece integralmente com a instituição financeira que autorizou a operação.
O debate sobre a regulação do Pix Parcelado arrasta-se desde 2025, quando o BC optou por não intervir diretamente no produto. A mudança de postura reflete a necessidade de conter o avanço do endividamento das famílias em um cenário de juros restritivos. Historicamente, o BC utiliza o Relatório de Estabilidade Financeira para sinalizar ao mercado que, apesar da inadimplência crescente, os bancos possuem capital suficiente para absorver perdas sem comprometer o funcionamento da economia.